Monnaies complémentaires : faire circuler la richesse sans la laisser fuir du territoire
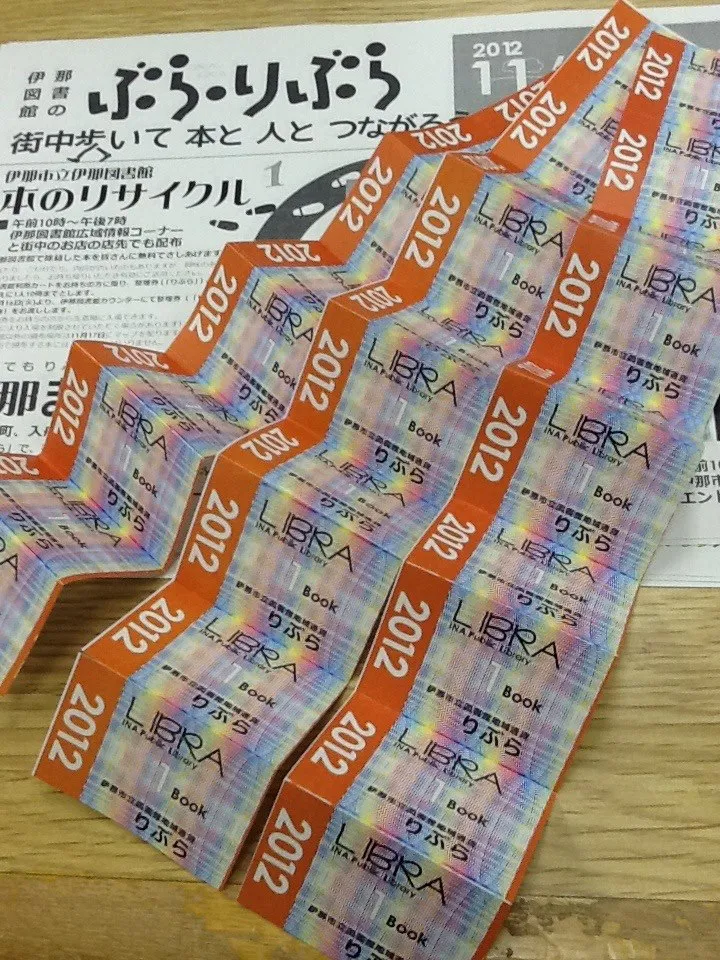
Photo: Ina-valley, CC BY-SA 4.0, via Wikimedia Commons
Il existe une image souvent utilisée par les économistes de terrain pour illustrer le problème des territoires qui se vident : celle d'une baignoire dont on aurait oublié de boucher le fond. L'eau entre — sous forme de salaires, de prestations sociales, de dépenses publiques — mais elle repart aussitôt, aspirée par les grandes plateformes numériques, les chaînes nationales et les groupes de distribution internationaux. Les monnaies locales complémentaires (MLC) cherchent précisément à poser ce bouchon. Non pas pour fermer le territoire sur lui-même, mais pour que chaque euro dépensé chez un artisan ou un épicier de quartier ait davantage de chances de revenir à un autre habitant, avant de repartir vers l'extérieur.
Une idée ancienne remise au goût du jour
Loin d'être une invention contemporaine, les monnaies complémentaires ont une histoire longue. Des systèmes d'échange locaux (SEL) aux billets régionaux imprimés durant la crise des années 1930, l'idée de créer une unité de compte propre à un bassin de vie a régulièrement resurgi en période de tension économique. En France, c'est à partir des années 2010 que le mouvement a pris une ampleur nouvelle, notamment avec la création de l'Eusko au Pays basque en 2013, aujourd'hui considérée comme la monnaie locale la plus utilisée d'Europe avec plusieurs millions d'unités en circulation.
Depuis, des dizaines d'initiatives ont émergé sur l'ensemble du territoire national : le Galléco en Bretagne, la Gonette à Lyon, le Sol Violette à Toulouse, le Roitelet en Lorraine. Chacune porte une identité propre, ancrée dans la culture et les besoins spécifiques de sa région, mais toutes partagent le même objectif fondamental : créer une boucle vertueuse entre consommateurs, commerçants et producteurs locaux.
Comment ça fonctionne concrètement ?
Le principe de base est simple. Un habitant échange des euros contre des unités de monnaie locale, généralement à parité (1 euro = 1 unité locale). Il peut ensuite dépenser ces unités dans un réseau de prestataires agréés — commerces indépendants, artisans, associations, parfois collectivités locales. Les prestataires acceptent la monnaie locale en paiement partiel ou total, puis peuvent à leur tour l'utiliser auprès d'autres membres du réseau ou la reconvertir en euros moyennant une légère commission, destinée à financer la gestion du dispositif.
Cette friction volontaire à la sortie constitue précisément le mécanisme incitatif : il est légèrement moins avantageux de reconvertir que de faire circuler. La monnaie est ainsi poussée à rester dans le circuit local, multipliant les interactions économiques entre ses membres.
Certains dispositifs vont plus loin en intégrant une dimension de « fonte » — une légère dépréciation périodique des billets non utilisés — qui décourage la thésaurisation et encourage la dépense active. D'autres s'appuient sur des applications mobiles pour faciliter les transactions et attirer une clientèle plus jeune, habituée aux paiements dématérialisés.
Des success stories qui inspirent les territoires
L'Eusko est souvent cité en modèle, non seulement pour son volume de transactions, mais pour la manière dont il a fédéré des acteurs très divers : collectivités, chambres consulaires, associations culturelles et simples citoyens. Sa gouvernance démocratique, pilotée par une association indépendante, lui confère une légitimité que les initiatives purement municipales peinent parfois à atteindre.
À Lyon, la Gonette a su tisser des partenariats avec des entreprises de l'économie sociale et solidaire, élargissant ainsi son réseau bien au-delà des seuls commerces de bouche. Des crèches, des librairies indépendantes, des coopératives d'énergie renouvelable figurent parmi ses prestataires, illustrant la capacité de ces monnaies à irriguer des secteurs économiques variés.
Du côté de Toulouse, le Sol Violette a fait le choix d'une intégration forte avec les politiques sociales de la métropole, permettant notamment à des bénéficiaires du RSA de recevoir une partie de leur accompagnement en monnaie locale, renforçant ainsi leur ancrage dans le tissu économique de proximité.
Les défis qui freinent le développement
Malgré ces réussites, les monnaies locales se heurtent à plusieurs obstacles structurels. Le premier est celui de la masse critique : pour qu'une monnaie locale soit utile, il faut simultanément un nombre suffisant d'utilisateurs et un réseau de prestataires assez dense pour couvrir les besoins du quotidien. Ce cercle vertueux est difficile à amorcer, et nombreuses sont les initiatives qui stagnent à quelques centaines de membres sans jamais atteindre le seuil de pertinence.
Le deuxième défi est d'ordre réglementaire. Si la législation française a évolué positivement depuis la loi relative à l'économie sociale et solidaire de 2014, qui a officiellement reconnu les titres de monnaie locale, les contraintes liées à la lutte contre le blanchiment et la réglementation bancaire restent complexes à naviguer pour des associations disposant de moyens humains limités.
Enfin, la question de la pérennité financière des structures gestionnaires demeure entière. Beaucoup dépendent de subventions publiques dont la reconduction n'est jamais garantie, ce qui fragilise des projets pourtant porteurs sur le long terme.
Un outil parmi d'autres pour revitaliser les centres-villes
Il serait réducteur de présenter les monnaies locales comme une solution miracle. Elles ne sauraient, à elles seules, inverser des tendances lourdes liées à la désindustrialisation, à la mobilité résidentielle ou à l'essor du commerce en ligne. Mais elles constituent un outil précieux dans une boîte à outils plus large, aux côtés des marchés de producteurs, des circuits courts alimentaires, des tiers-lieux économiques ou encore des groupements d'achats entre commerçants indépendants.
Leur force réside peut-être moins dans leur impact macroéconomique direct que dans leur capacité à créer du lien. Adhérer à une monnaie locale, c'est rejoindre une communauté d'intention, affirmer une préférence pour l'économie de proximité et participer à une forme de démocratie économique. C'est aussi, souvent, découvrir des commerçants et des artisans que l'on ne connaissait pas, tisser des relations de confiance qui dépassent la simple transaction marchande.
Vers de nouveaux modèles de gouvernance territoriale
Les collectivités locales commencent à percevoir l'intérêt stratégique de ces dispositifs. Plusieurs communes et intercommunalités ont fait le choix d'accepter des monnaies locales pour le règlement de certaines taxes ou redevances, voire de rémunérer partiellement des prestataires en unités locales. Cette intégration dans la sphère publique constitue un signal fort, susceptible d'accélérer l'adoption par les habitants.
Pour Le Nouveau Centre, qui se veut un carrefour de la vie locale et citoyenne, ces expériences méritent d'être suivies avec attention. Elles incarnent une vision de l'économie enracinée dans le territoire, où la circulation de la richesse n'est pas un phénomène subi mais une dynamique que les habitants et les acteurs locaux peuvent activement orienter. Dans un contexte où la question du devenir des centres-villes et des bourgs ruraux occupe une place croissante dans le débat public, les monnaies complémentaires offrent une réponse originale, portée par des citoyens qui ont décidé de ne pas attendre que les solutions viennent d'ailleurs.